
信用卡欠著還不上算詐騙嗎 當事人之前在外貿公司上班,疫情那幾年生意不好,靠刷信用卡週轉,前前後後欠了二十幾萬。後來又失業,徹底斷了收入,銀行催收電話打了好幾個月。後來當事人突然接到派出所電話,說他涉嫌信用卡詐騙,要他過去配合調查。 家屬問:…
信用卡欠著還不上算詐騙嗎
信用卡欠著還不上算詐騙嗎
當事人之前在外貿公司上班,疫情那幾年生意不好,靠刷信用卡週轉,前前後後欠了二十幾萬。後來又失業,徹底斷了收入,銀行催收電話打了好幾個月。後來當事人突然接到派出所電話,說他涉嫌信用卡詐騙,要他過去配合調查。
家屬問:欠信用卡還不上,真的會坐牢嗎?
這個問題問的人很多。很多人把 “信用卡欠錢” 和 “信用卡詐騙” 混為一談,一聽銀行說要報警,整個人先慌了神。實際上,大部分信用卡透支還不上,最後走的都是民事催收、上徵信黑名單、法院強制執行這條路,不會輕易上升到刑事。但一旦真的符合 “惡意透支” 的構成要件,公安機關也確實可能立案。
一、還不上,不等於詐騙
刑法第 196 條規定了信用卡詐騙罪,其中一種情形就叫 “惡意透支”。很多人一看到 “透支” 兩個字,就以為只要信用卡欠了錢、還不上,就是犯罪。這個理解實在太寬了。
普通的信用卡透支還不上,本質上就是個民事債務問題。你用真實身份辦的卡,正常消費、正常取現,後來因為失業、生意失敗、家人生病這些原因,資金週轉不過來,沒法按期還款。這種情況下,銀行可以起訴你、申請強制執行、把你列入失信名單、凍結賬戶。但只要你沒有非法佔有的目的,就不構成信用卡詐騙罪。
什麼叫非法佔有目的?說白了就是辦卡或者透支的時候,你壓根就沒打算還,或者明知道沒有還款能力還要大額透支,把錢拿去揮霍、賭博、還高利貸、轉移藏起來,再或者透支後直接換手機號、搬家、失聯,躲著銀行催收。
一句話講透:還不上和不想還,根本是兩碼事。
二、惡意透支的四個門檻
根據兩高關於妨害信用卡管理刑事案件的司法解釋,“惡意透支” 要同時滿足四個條件,缺一個都不算:
第一,透支金額達到法定標準。2018 年之後,惡意透支 “數額較大” 的標準就從一萬提到了五萬。也就是說,目前要達到刑事立案的門檻,本金得在五萬元以上。這裡說的五萬元,指的是公安機關刑事立案時尚未歸還的實際透支本金,利息、滯納金、手續費這些銀行收的附加費用不算在內。不到五萬的,通常不會按信用卡詐騙罪處理。
第二,超過規定限額或者規定期限透支。就是你透支已經超出了銀行給你的信用額度,或者到了還款日沒還,銀行給了寬限期還是還不上。
第三,經發卡銀行兩次有效催收後超過三個月仍不歸還。這是個很關鍵的程式性條件,不是銀行隨便催兩次就算數。有效催收得是在你透支超限額或者超期限之後,用你能夠正常收悉的方式進行,而且兩次催收之間至少要間隔三十天,從第二次催收完成之日起算,超過三個月還沒還的,才符合這個門檻。當然也有例外,如果持卡人故意換手機號、搬家失聯,刻意逃避催收的,就不受 “確認收悉” 和 “間隔三十日” 的常規限制了。
第四,主觀上具有非法佔有目的。這是最核心的一條。如果是因為客觀原因暫時還不上,但你一直接銀行電話、主動協商還款方案、在盡力湊錢,通常不會被認定有非法佔有目的。反過來,要是辦卡時就提交虛假材料,透支後馬上失聯、轉移財產,或者把錢全用在高檔消費、賭博這些非必要支出上,主觀上就很難洗脫嫌疑。
這四個條件必須同時具備,缺一不可。
三、哪些行為容易被認定成 “惡意”
實務裡,公安和法院判斷一個人有沒有非法佔有目的,通常會看這幾個細節:
第一,辦卡時有沒有弄虛作假。用假身份證、假工作證明、假收入證明辦的卡,從一開始就埋下了詐騙的嫌疑,銀行一旦發現,報案的機率會很高。
第二,透支資金的去向。錢是用來正常消費、做生意、看病、交房租,還是拿去賭博、買奢侈品、還高利貸、轉給家人轉移?前者是正常用途,後者更容易被推定為壓根不想還。
第三,逾期後的表現。逾期之後,你是主動聯絡銀行說明情況、協商分期,哪怕每個月少還一點,還是直接關機、換號、搬家、拉黑催收人員?前者是有還款意願的體現,後者是逃避還款義務的典型表現。
第四,明明有還款能力卻拒不還款。有些人名下有房有車有存款,但就是不還信用卡,甚至把財產轉到別人名下。這種情況,哪怕金額剛夠五萬,也容易被認定為惡意透支。
第五,是不是多張卡同時大額透支。一個人在好幾家銀行辦了信用卡,短時間內全部刷爆,又沒有任何還款安排,這種情形也很容易引起銀行懷疑。
四、銀行報案和公安立案,中間還有距離
銀行催收最常說的一句話就是:不還錢就報警。但報警不等於立案,立案也不等於定罪。
銀行報案,通常是把材料移交給公安機關。公安會先審查:金額夠不夠五萬?有沒有兩次符合規定的有效催收?超過三個月沒還的證據充不充分?有沒有證據證明非法佔有目的?這些條件都湊齊了,才會立案。
實務裡,公安機關對信用卡糾紛其實卡得挺嚴。畢竟信用卡欠款太普遍了,要是每一起還不上都按詐騙處理,司法資源根本扛不住。所以通常只對那些金額比較大、主觀惡意明顯、故意躲避催收的案件才會立案。
如果真的接到公安傳喚,家屬先別慌。傳喚只是個調查程式,說明公安在核實情況。當事人積極配合,如實說清楚透支的原因、錢用在哪了、做了哪些還款努力,這個階段處理得當的話,很多案子最後都走不到起訴那一步。
五、家屬能做什麼
如果家裡有人因為信用卡透支被傳喚或者立案,張智勇律師建議按這幾步來:
第一步,能儘早還錢就儘早還。這是最有效的化解方式。惡意透支案件有個很重要的特點:還錢的時間點不一樣,法律效果差很多。根據司法解釋,在公安機關立案前全部還清本息,情節顯著輕微的,可以不追究刑事責任;在檢察院提起公訴前全部還清,情節輕微的,可以不起訴;在一審判決前全部還清,情節輕微的,法院可以免予刑事處罰。
不過有一點得提前說清楚:這個從寬政策主要適用於 “數額較大” 也就是五萬以上不滿五十萬的情形。要是欠款數額已經到了五十萬以上的巨大檔次,就算全額還清,也只是從輕量刑的情節,沒法直接不起訴或者免予刑事處罰,別抱著 “還錢就一定沒事” 的想當然心態。另外,如果之前曾因信用卡詐騙受過刑事追究,或者兩年內因信用卡詐騙受過行政處罰,這個從寬規定也不適用。
第二步,整理好能證明還款意願的證據。比如和銀行催收的通話錄音、簡訊記錄、分期還款協商記錄、部分還款的憑證。這些都能證明當事人沒有逃避債務的故意。
第三步,理清楚資金用途的憑證。如果透支的錢確實是用在家庭開支、生意週轉、看病這些正當用途上,把相關的票據、流水整理出來。資金用途正當,是反駁非法佔有目的的重要依據。
第四步,千萬別失聯、別轉移財產。越躲問題越大。公安最忌諱的就是當事人失聯、銷燬證據、轉移資產,這些行為本身就是認定非法佔有目的的重要依據。
第五步,及時找律師介入。信用卡詐騙案在偵查初期迴旋空間其實很大。律師可以幫著和銀行協商、和公安溝通,整理無罪或者罪輕的證據材料。介入得越早,通常效果越好。
信用卡透支還不上,會不會變成信用卡詐騙罪?答案是:有可能,但絕不是必然。
普通欠款和惡意透支之間,隔著一道叫 “非法佔有目的” 的牆。牆這邊是民事債務,銀行可以催、可以告、可以執行;牆那邊才是刑事犯罪,得同時滿足金額、催收程式、主觀故意這幾個條件。
家屬碰到這種事,先別被 “信用卡詐騙” 這四個字嚇倒,也別心大覺得只是欠錢沒大事。先把事實理清楚,把證據固定好,該協商協商,該還款還款,該請律師請律師。只有把 “還不上” 和 “不想還” 的界限掰扯清楚,很多案子才不會從民事糾紛滑向刑事犯罪。
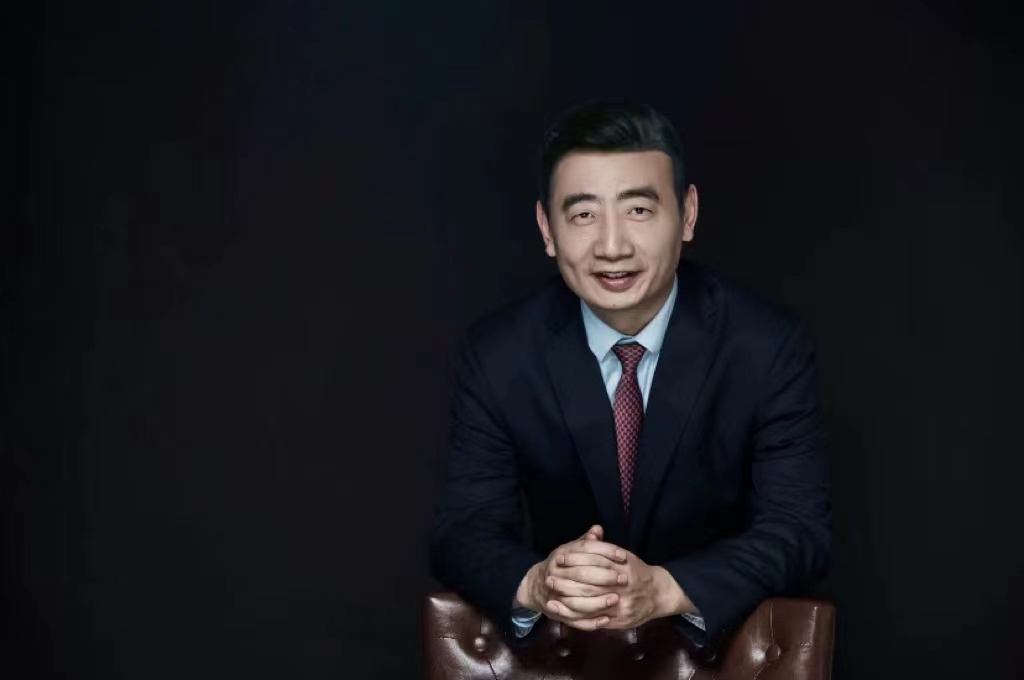
【作者簡介】
張智勇,全國優秀律師,智豪律師事務所管委會主任、首席合夥人,中華全國律師協會刑事專業委員會副主任,重慶市律師協會副會長(分管刑事辯護)。執業29年,2009年帶領重慶智豪律師事務所剝離民商事業務,完成全員刑事專業化轉型。代理貴州省原副省長王曉光案(國家監委成立後001號案),雲南省委原常委、省政協原副主席黃毅案,貴州省原副省長李再勇案,貴州省原政協副主席周建琨案4件省部級職務案,廳級數十件,各類受賄、行賄案上百件;並辯護代理了重慶不雅影片趙紅霞案、四川交警開房丟槍案、雲南魯逸榮L置27個月案等在全國有重大影響的案件。親辦重大疑難職務、詐騙及經濟類刑案500餘件,多人獲無罪釋放;帶領團隊辦理刑案近萬件。受聘西南政法大學量刑研究中心研究員及多所高校法律碩士兼職導師,律所實行全部刑案集體討論。著有《職務犯罪組合拳辯護的實踐與運用》《75項留置核心法律問題全解讀》。
1 分鐘說明情況,律師盡快回電