
高收益專案怎麼分辨是否 集資詐騙 有個當事人諮詢,說高中同學拉她投一個 “供應鏈金融” 專案,年化 24%,按月付息,同學自己先砸了八十萬進去。她一聽就放心了,跟著投了三十萬,頭三個月確實準時收到利息。結果第四個月利息直接停了,同學把她拉黑…
高收益專案怎麼分辨是否集資詐騙
高收益專案怎麼分辨是否集資詐騙
有個當事人諮詢,說高中同學拉她投一個 “供應鏈金融” 專案,年化 24%,按月付息,同學自己先砸了八十萬進去。她一聽就放心了,跟著投了三十萬,頭三個月確實準時收到利息。結果第四個月利息直接停了,同學把她拉黑,專案負責人徹底失聯。去報案一查,所謂的供應鏈公司根本就是個空殼,錢早就被拿去拆東牆補西牆,還前面投資人的本息了。
這種案子太多了。很多朋友推薦的投資專案,披著理財、合夥、眾籌的外衣,看著靠譜,本質上可能是非法集資,甚至是集資詐騙。今天張智勇律師就把實務裡最常用的幾個區分標準攤開說,不管是自己投資還是家人碰到,心裡都得有個數。
一、先看收益:高到離譜的,基本有問題
正常理財的收益,說到底是和市場無風險利率大體掛鉤的。銀行定期存款、貨幣基金、債券、信託、股票基金,風險越高收益越高,但都有個大致的市場區間。如果有人拍胸脯跟你說 “保本保息”“穩賺不賠”“月息兩分”,承諾的收益又明顯高於同類正規產品,你就得警惕了。
不是說高收益一定違法,而是持續穩定的超高收益,在現實裡本來就很難長期存在。如果對方一邊承諾遠高於市場的收益,一邊強調 “零風險”,那往往就不是正經投資,而是用後來者的本金補前人的窟窿。一旦新錢跟不上,整個盤子瞬間就崩了。
二、再看主體:錢到底去了哪裡
正常理財有明確的管理人、託管賬戶、投資標的和資訊披露。你買基金,錢進基金託管戶;你買股票,錢進證券賬戶;你買信託,合同裡寫清楚資金用途和還款來源,明明白白。
非法集資通常就沒有這些規範。錢要麼直接打到個人銀行卡、空殼公司賬戶、第三方支付平臺,甚至要求你現金交付。合同要麼沒有,要麼含糊其辭,一句 “用於公司經營” 就給你打發了。你既不知道錢最終去了哪,也不知道到底是誰在管。
還有一種常見套路,就是層層巢狀。你的錢投給 A 公司,A 公司把錢投給 B 公司,B 公司再投給 C 專案。你問具體投了什麼標的,對方就拿 “涉及商業機密”“到時候統一分紅” 來搪塞。這種結構越複雜、越不透明,風險就越不可控。
三、看拉人方式:是不是靠發展下線
正常理財靠產品本身吸引投資人,投資人之間也沒有層級關係。非法集資很多都是靠 “熟人拉熟人”“介紹有提成”“老帶新獎勵” 來擴張規模。你投錢之後,對方會一個勁鼓勵你多拉朋友進來,拉得越多,提成越高,獎勵越豐厚。
這種模式下,你既是受害人,也可能在客觀上成了騙局的傳播者。等到案發,如果你只是單純介紹朋友投資、沒有收取提成獎勵、也不明知專案違法,通常作為證人或受害人處理。但如果明知是非法集資,仍積極幫助宣傳、發展下線並收取提成或獎勵,那就可能被認定為非法吸收公眾存款罪或集資詐騙罪的共犯。
所以說,如果一個專案的核心邏輯不是 “專案好不好”,而是 “人拉得多不多”,你就得往後退一步,好好想想了。
四、看資金用途和回款來源:是不是靠新錢還舊賬
這是最關鍵的一步。正常投資有真實的盈利來源,比如企業的經營利潤、專案的運營收益、資產的增值變現。而非法集資的回款來源,往往就是新投資人的本金,說白了就是拆東牆補西牆。
怎麼判斷?很簡單,多問對方几個問題:這個專案到底靠什麼賺錢?成本多少、利潤多少?有沒有真實的合同、發票、物流、客戶?如果答案翻來覆去都是 “放心”“沒問題”“到時候就知道了”,那就非常可疑了。
實務中還有一種情況,專案本身是真的,但融資規模和實際專案需求嚴重不匹配。比如一個年利潤才一百萬的小專案,轉頭向社會募集五千萬。這種專案就算不是一開始就打定主意騙錢,最後也大機率因為經營失敗兌付不了,在沒有證據證明行為人具有非法佔有目的的前提下,一旦案發通常會被認定為非法吸收公眾存款罪。
五、看宣傳口徑:有沒有用 “國家背景”“限時名額” 施壓
非法集資的宣傳話術通常都很有套路。他們會反覆強調 “政策風口”“國家扶持”“內部名額”“限時開放”“錯過不再有”,拼命製造緊迫感和稀缺感。還會偽造政府檔案、領導合影、銀行授信、上市公司合作公告,使勁往自己臉上貼金,增加可信度。
但這些東西,說白了全都是可以偽造的。你真正應該看的,是專案有沒有經過合法備案、有沒有金融監管部門批准、有沒有真實的底層資產。而不是看對方朋友圈發得多熱鬧、場面鋪得多大。
六、集資詐騙和非法吸收公眾存款罪,差別在哪
很多朋友會問:我投的專案暴雷了,對方到底是構成集資詐騙,還是非法吸收公眾存款?
這兩個罪名都建立在非法集資的基礎上,需同時滿足四個核心特徵,也就是實務中常說的 “四性”:非法性、公開性、利誘性、社會性。簡單說,就是未經批准,向社會公開宣傳,承諾回報,向不特定物件吸收資金。同時滿足這四個特徵,且達到法定的數額、人數或損失標準的,才可能構成非法吸收公眾存款罪。
這裡張智勇律師要補充一點:“不特定物件” 很關鍵。如果只是在親友之間定向借款,或者單位內部針對特定員工的集資,一般不認定為向社會公開宣傳,也就不構成這個罪。但如果以 “熟人介紹熟人”“口口相傳” 的方式不斷向外擴散,吸收的物件不再特定,性質就變了。
而集資詐騙罪,比非法吸收公眾存款罪多了一個核心要件:非法佔有目的。也就是說,行為人從一開始就沒打算還錢,或者明知沒有兌付能力還在繼續集資。常見表現有:虛構專案、偽造資金用途、把錢揮霍或轉移、明知資金鍊要斷還繼續拉人投資填窟窿。
對投資人來說,報案的時候不用糾結自己能不能定對方的罪,刑事公訴案件由檢察機關承擔舉證責任,你不需要自行證明對方構成詐騙。只需要把投資經過、宣傳材料、轉賬記錄、回款情況整理清楚,交給律師和辦案機關就行。
七、如果你已經投了,怎麼辦
第一,立刻停止追加投資。暴雷前的最後幾期往往利息最高、誘惑最大,也最容易讓你把身家都砸進去,最後血本無歸。
第二,儲存好全部證據。包括合同、協議、宣傳資料、微信聊天記錄、銀行轉賬憑證、回款記錄、對方身份資訊等。如果是透過朋友介紹的,也要儲存和朋友的全部溝通記錄。
第三,儘快報案或諮詢律師。非法集資案件通常會進行集資參與人登記,後續按統一比例清退。及時報案有利於儘早登記身份、固定證據、參與後續清退程式。拖得越久,錯過登記的風險越大,追回難度也越高。
第四,別私下用過激手段 “討債”。堵門、扣押人員、打砸財物,不僅要不回錢,自己還可能涉嫌違法犯罪,得不償失。
朋友推薦的投資專案,最容易讓人放鬆警惕。因為信任這個人,我們往往就跳過了本該做的盡職調查。
但法律上,熟人推薦從來不是免責理由,高收益承諾也不是安全保障。判斷一個專案靠不靠譜,別光看是誰介紹的,要看錢去哪了、怎麼賺的、能不能還。這三件事回答不清楚,再好的朋友也要謹慎。
投資這件事,寧可錯過一個所謂的 “機會”,也不要掉進一個窟窿。畢竟正常理財可能讓你少賺一點,碰上非法集資,可能連本金都拿不回來。
【作者簡介】
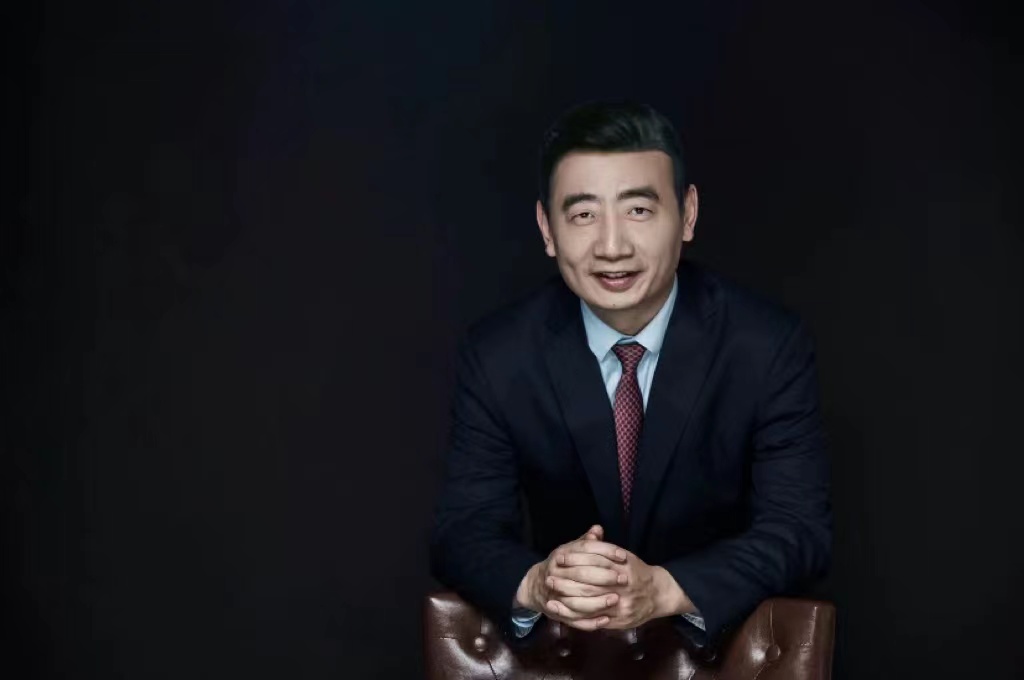
張智勇,全國優秀律師,智豪律師事務所管委會主任、首席合夥人,中華全國律師協會刑事專業委員會副主任,重慶市律師協會副會長(分管刑事辯護)。執業29年,2009年帶領重慶智豪律師事務所剝離民商事業務,完成全員刑事專業化轉型。代理貴州省原副省長王曉光案(國家監委成立後001號案),雲南省委原常委、省政協原副主席黃毅案,貴州省原副省長李再勇案,貴州省原政協副主席周建琨案4件省部級職務案,廳級數十件,各類受賄、行賄案上百件;並辯護代理了重慶不雅影片趙紅霞案、四川交警開房丟槍案、雲南魯逸榮L置27個月案等在全國有重大影響的案件。親辦重大疑難職務、詐騙及經濟類刑案500餘件,多人獲無罪釋放;帶領團隊辦理刑案近萬件。受聘西南政法大學量刑研究中心研究員及多所高校法律碩士兼職導師,律所實行全部刑案集體討論。著有《職務犯罪組合拳辯護的實踐與運用》《75項留置核心法律問題全解讀》。
1 分鐘說明情況,律師盡快回電