
張智勇律師:補貼申報材料瑕疵不當然構成 詐騙罪 的司法認定標準 辦理經濟犯罪、涉企刑事案件這些年,張智勇律師接觸過大量中小企業負責人和家屬,大家普遍有同一個焦慮:申報政府技改、產業扶持補貼時,申報材料存在不規範、部分資訊不實,補貼資金也順利…
張智勇律師:補貼申報材料瑕疵不當然構成詐騙罪的司法認定標準
辦理經濟犯罪、涉企刑事案件這些年,張智勇律師接觸過大量中小企業負責人和家屬,大家普遍有同一個焦慮:申報政府技改、產業扶持補貼時,申報材料存在不規範、部分資訊不實,補貼資金也順利撥付到公司賬戶,後續資金使用又沒能嚴格按照申報檔案的專款要求執行,是不是直接就能定性詐騙?
這種擔憂並非憑空而來。實務裡很多同類案件,一審、二審法院的審理思路往往很直觀,很容易直接用結果倒推行為性質:只要企業提交過有瑕疵的申報材料、財政資金實際發放到位、資金使用偏離申報用途,就推定企業主觀上存在虛構事實騙取國家資金的故意,直接以詐騙罪定罪。
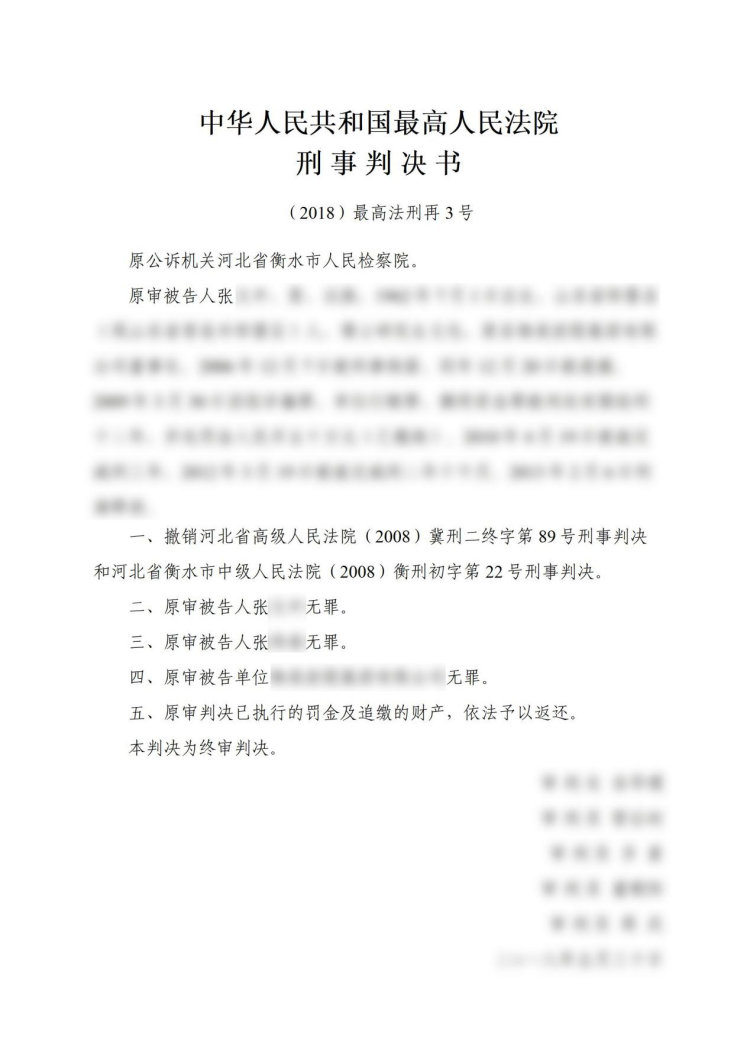
但今天我不想空泛羅列法條,也不單純輸出個人辯護觀點,張智勇律師拿一份有終局效力的權威文書和大家拆解 —— 最高人民法院(2018)最高法刑再 3 號再審無罪判決書。這是涉企補貼類詐騙案件裡極具標杆意義的判例,原審一審、二審均認定個人、單位詐騙罪成立,案件進入最高法再審程式後,直接撤銷全部有罪判決,改判當事人、涉案企業全部無罪。
所有經營企業、申報過各類財政專項補貼的經營者,都值得靜下心讀懂這份判決。它打破了司法實踐中長期存在的"材料有問題 + 資金到賬 = 詐騙"的簡單定罪邏輯,清晰劃清了企業經營行政違規與刑事詐騙的核心邊界。
一、表面證據看似鐵證如山,普通人看了都會認定構成詐騙
先還原案件基礎事實,看完就能理解,當初兩級原審法院作出有罪判決,在表象層面確實有充足的理由支撐。本案核心爭議標的是一筆 3190 萬元的國債技改貼息專項資金,原審法院認定構成詐騙的邏輯,也是當下大量騙補類案件通用的定罪思路,主要有三點事實支撐:第一,申報主體與合作路徑存在明顯瑕疵。涉案企業本身是民營企業,卻借用國有企業下屬平臺的名義申報專項貼息,並非以自身主體直接申報;第二,整套申報材料存在多處不實、不規範內容,為貼合申報標準拼湊、修改了部分資料,並非全部真實完整;第三,大額貼息資金撥付到位後,企業沒有嚴格遵照申報檔案載明的技改專項用途使用,資金流向與申報規劃存在偏差。
單純把這三件事擺在一起,不管是普通老百姓,還是基層辦案人員,很容易形成統一判斷:企業明知自身申報路徑不合規,刻意提交存在虛假內容的材料,套取國家大額補貼,拿到錢之後又不按規定用途使用,主觀上明視訊記憶體在騙取資金的想法,詐騙行為板上釘釘。也正是基於這套表面事實鏈條,原審兩級法院均作出有罪判決,從行為表象來看,完全契合大眾認知裡詐騙的行為特徵。
二、最高法再審推翻有罪結論:不盯著表面瑕疵,重點核查三層核心法定要件
最高法再審審理的核心突破,就是跳出了"以結果倒推犯罪"的片面審判思維。沒有侷限在材料瑕疵、資金使用不規範、款項已撥付這些外在事實,而是迴歸詐騙罪法定構成要件逐層核查,最終糾正原審有罪認定。
很多經營者不清楚,詐騙罪成立不能只看有沒有虛假行為、有沒有拿到錢款,必須同時滿足三層缺一不可的核心要件:一是行為人虛構、隱瞞足以影響審批結論的關鍵事實;二是審批主管機關因該虛假資訊產生錯誤認知,並基於錯誤認識發放資金;三是行為人自始至終具備將涉案資金非法佔為己有的主觀故意。結合本案,最高法的裁判說理,剛好對應拆解了企業補貼類案件的無罪核心邏輯。
1. 評判行為必須結合案發當時的政策背景,不能用事後標準苛責過往經營行為
原審裁判存在一處關鍵偏差:單純以申報主體掛靠國企、材料存在瑕疵,直接認定企業自始不具備申報資格,推定企業從一開始就有騙取貼息資金的犯罪意圖。最高法對此作出明確糾正:判斷一項經營申報行為是否具備刑事違法性,必須嚴格對照行為發生時段有效的法律法規、產業扶持政策,不能用後續更新、收緊的監管標準反向評判過去的行為。案涉貼息資金申報階段,國家相關政策並沒有明文禁止民營企業依託國企合作平臺申報國債技改補貼,企業申報的技改專案本身也完全契合當時國家鼓勵產業升級、技術改造的導向。簡單來說,申報流程、申報材料雖有不規範之處,但不屬於政策明令禁止的行為,企業並非完全不具備申報資質。僅憑流程瑕疵、材料不完善,無法直接推定企業存在騙取國家資金的主觀犯罪故意。這裡也要補充一句,本案的政策寬鬆背景具有時代特殊性,不能直接類推當下所有補貼申報場景,如今各類專項補貼對申報主體、材料真實性的監管標準更為嚴格,切勿直接照搬本案模式操作。
2. 認定詐騙的關鍵不在於材料有無瑕疵,而在於審批部門是否被虛假資訊誤導
這是絕大多數財政補貼類案件最容易被忽略的核心抗辯點。普通詐騙案件成立的關鍵一環,是被害人受到虛假資訊誤導,產生錯誤認識之後主動處分財物;如果財產處分主體全程知情,並未被虛假陳述矇蔽,即便行為人存在輕微不實表述,也無法滿足詐騙罪的客觀構成要件。放到貼息資金案件中,負責稽核、撥付資金的主管部門就是法律意義上的財產處分主體。最高法重點核查了完整審批卷宗:這筆 3190 萬元貼息資金經過多部門分層核查、綜合研判,最終撥付結論並非僅依靠企業單方提交的申報材料作出。相關主管部門在實地核查、書面稽核環節,對於涉案民企掛靠國企申報、企業實際經營主體等客觀情況已有相應認知,並非僅憑企業申報材料形成片面判斷,不存在被虛假材料單方面誤導、錯誤發放資金的情形。直白一點講,這筆資金是審批機關在掌握完整客觀情況後,依規稽核發放,並非企業依靠虛假材料矇騙得來,缺少"被害人陷入錯誤認識處分財物"這一核心要件,詐騙罪自然無法成立。
3. 現有證據不足以證實企業存在非法佔有貼息資金的主觀故意,這是改判無罪的根本
原審法院簡單以"資金未嚴格專款專用",直接推定企業具有非法佔有目的,這也是最高法重點糾正的邏輯漏洞。庭稽核查清楚,3190 萬元貼息資金到賬後,全部規範計入公司正規財務賬目,長期在賬面列為應付款項,企業沒有私下轉移、隱匿、揮霍這筆資金,也不存在股東、高管私分、侵佔資金的行為。案件案發後,涉案全部貼息資金已被依法全額追繳,不存在資金流失、拒不返還的情形。綜合全部財務憑證、資金流水、追繳記錄,最高法最終作出結論:在案證據無法證實企業及相關責任人,在申報、使用貼息資金時,具備非法佔有國家專項資金的主觀故意。同時再審同步糾正了原審單位犯罪的認定,因企業無非法佔有資金的主觀意圖,資金全部用於企業經營相關事項,涉案單位同樣不構成詐騙罪。
三、這份判決真正的邊界提示:經營違規,不等於刑事犯罪
不少人看完判決會產生片面理解,覺得最高法是縱容企業申報造假、放任資金違規使用,其實完全曲解了裁判本意。這份典型判例傳遞的裁判尺度清晰且剋制,也是所有經營者必須記牢的底線:材料存在瑕疵≠詐騙;申報流程不合規≠詐騙;資金使用偏離申報用途≠詐騙;補貼資金成功撥付到賬≠騙取資金。
市場經營本身存在實操層面的靈活空間,企業申報環節出現不嚴謹、輕微不實陳述,大多屬於行政違規範疇,監管部門可以依法作出責令整改、追回補貼、行政處罰等處理,完全可以透過行政手段規制,沒必要直接上升到刑事詐騙追責。刑法本身具備謙抑性,是社會治理的最後一道防線,不能隨意擴張適用。如果僅僅依靠事後結果倒推,只要拿錢、資金使用不合規就直接定罪,會模糊行政違法與刑事犯罪的清晰邊界,也會大幅挫傷民營企業正常產業升級、申報扶持政策的積極性。
但這裡必須劃清反向紅線,避免大家過度放寬自身合規標準:如果企業刻意編造完全不存在的技改專案、偽造全套經營資質、虛構產能營收等核心申報條件,審批機關完全不知情、被虛假材料誤導,同時資金到賬後被高管私分、揮霍、轉移隱匿,滿足全部三層要件的情況下,依然可以依法認定詐騙罪,不能以本案瑕疵行為作為免責藉口。
四、實務實操建議:遇到同類案件,不要只空口說"我沒有騙人"
結合這份最高法標杆判例,結合我辦理同類案件的實務經驗,給涉案企業負責人、家屬一句實在的提醒:單純口頭辯解自己沒有詐騙、不存在非法佔有目的,說服力極弱,很難被辦案機關、法庭採信,一定要主動收集、固定客觀證據,從根源上打破定罪邏輯。如果因補貼申報、專案資金涉嫌詐騙被調查,優先整理提交以下關鍵書證,形成完整抗辯證據鏈:
資金申報時段完整的政策檔案,用以佐證申報模式、申報主體未違反當時明文禁止性規定;
技改專案真實落地、實際生產經營的合同、裝置採購、生產臺賬,證明申報專案並非憑空虛構;
全套審批流程留存材料,包含實地核查記錄、部門溝通回執,證實主管部門對企業經營、掛靠模式知情,不存在被虛假材料誤導;
企業完整財務賬簿、銀行流水,佐證補貼資金全部規範入賬,無股東個人私分、轉移、揮霍行為;
資金追繳、返還財政的相關憑證,證實不存在拒不退還、佔有資金的客觀事實;
企業後續合規整改、規範財務、規範申報的相關記錄,輔助佐證主觀上僅為經營不規範,無犯罪故意。
(2018)最高法刑再 3 號再審無罪判決,不只是單一個案的糾錯文書,更是全國法院審理涉企財政補貼類詐騙案件統一參考的裁判指引。它既提醒司法機關,審理民營企業經營類案件不能簡單結果歸罪,也要提醒每一位經營者:日常經營中的流程瑕疵、申報不規範,監管部門可以追責整改,但如果缺少虛構核心事實、審批機關被誤導、非法佔有主觀故意這任一要件,就不能動用刑法認定詐騙。行政層面的違規可以整改、罰款、追回資金,但刑事追責必須嚴守法定構成要件。這份最高法判例,也給所有踏實經營、申報產業扶持政策的中小企業,守住了清晰的法治邊界。
張智勇,全國優秀律師,智豪律師事務所管委會主任、首席合夥人,現任中華全國律師協會刑事專業委員會副主任、重慶市律師協會副會長(分管刑事辯護)。早在2009年,他便帶領其領銜創辦的重慶智豪律師事務所剝離民商事業務,率先完成‘全員、全業務’的刑事專業化轉型,將其打造為業內公認的西南地區專門從事刑事辯護的律師事務所。執業以來,張智勇親自參與辦理各類重大疑難職務及詐騙、經濟類刑案500餘件,帶領團隊辦理刑案超5000件,多起案件獲評“年度十大刑事辯護經典案例”或被最高人民法院《刑事審判參考》全文收錄。在實戰之外,他堅持“法理與實務雙向賦能”,受聘擔任西南政法大學量刑研究中心研究員及多所高校法律碩士兼職導師,並在律所內部十餘年堅持“集體討論全部刑案”制度。其結合二十餘年一線實戰經驗撰寫的《職務犯罪組合拳辯護的實踐與運用》、《75項留置核心法律問題全解讀》等實務成果,為重大刑事案件精細化辯護提供了重要的參考。此外,張智勇律師常年堅持新媒體普法,全閘道器注者已突破600萬。面對這份海量的社會關注,他始終將其視為一種沉甸甸的社會責任與執業鞭策。透過持續輸出專業的實務經驗,他致力於打破複雜刑事案件中的資訊壁壘,幫助更多陷入困境的家庭建立理性的法律認知,傳遞法律的溫度與力量。
1 分鐘說明情況,律師盡快回電