
刑民交叉案子裡最常碰到的一類踩坑,就是當事人覺得 “我有真實債權在手,怎麼談都是民事糾紛”,結果債沒要回來,自己先被捲進了刑事指控。 債權重組、以物抵債、讓與擔保,這些本來是化解債務僵局的常規操作 —— 現金還不上,拿房產、股權抵;舊債到期…
以房抵債與債權重組交易中的刑事違法性認定及風險防範分析
刑民交叉案子裡最常碰到的一類踩坑,就是當事人覺得 “我有真實債權在手,怎麼談都是民事糾紛”,結果債沒要回來,自己先被捲進了刑事指控。
債權重組、以物抵債、讓與擔保,這些本來是化解債務僵局的常規操作 —— 現金還不上,拿房產、股權抵;舊債到期了結不了,重新算賬展期;怕債務人沒錢還,先簽份買賣合同做擔保。這些安排在商事實踐裡太常見了,民事法律也認可相應的效力邊界。可一旦操作走了樣,很容易從民事爭議,一路滑向詐騙、虛假訴訟的刑事風險。
今天張智勇律師就把這裡面的紅線拆透。哪些是正常的債務處理,哪些碰了就容易出事。
先講一個很多人都有的認知誤區
不少人想當然地覺得,只要基礎債權是真的,後面怎麼操作都只是民事問題。大不了法院調整利息、調整效力,總不至於上升到刑事。
這話對了一半。真實的債權債務基礎,確實是抵禦刑事指控最重要的一道防線。但這道防線不是萬能的。如果在債權確認、抵債安排、訴訟主張的過程中,摻雜了虛構事實、偽造證據、隱瞞關鍵權利負擔的操作,哪怕原始債權有一部分是真的,也可能觸發刑事風險。
還有人覺得,“名為買賣實為擔保” 是常規操作,大家都這麼做,怎麼會是詐騙?民事上確實認可讓與擔保、後讓與擔保的效力,只要雙方都明知真實目的,不存在一方騙另一方的情況,通常就是民事層面的法律關係認定問題。可一旦其中一方故意隱瞞真實目的,用虛假的交易外觀騙對方處分財產,性質就完全變了。
說白了,邊界從來不在 “合同叫什麼名字”,而在 “有沒有造假、有沒有瞞事、有沒有騙對方做出錯誤決定”。
三類操作,最容易觸發詐騙罪指控
實務裡這類案件的報案理由,大多是 “他用房子抵債騙我”“他說有資產擔保重組債權,結果都是假的”。看似都是民事履行糾紛,一旦符合幾個特徵,就很容易被刑事立案。
第一種,債權基礎造假,拿不存在的債去抵資產。
這是最直接的雷區。有的當事人,原始債權早就清償得差不多了,或者利息早已超出法定保護範圍,卻透過走空賬、補假借條、籤虛假對賬單的方式,把虛高的金額包裝成合法債權,再拿著這筆 “做出來的債” 去跟債務人談以物抵債,拿走對方的房產、商鋪、股權。
這裡要分清兩個完全不同的概念:利息超過法定保護上限,和虛構債權根本不是一回事。利息高了,超過法定保護範圍的部分法院不支援而已,本質還是民事糾紛;但如果本金都是靠空轉流水、補假借條憑空造出來的,沒有真實資金交付打底,那就是在債權基礎上造假,性質就進到刑事評價的範圍裡了。很多人容易把 “高利貸” 和 “詐騙” 混為一談,其實二者隔著一條很清晰的線:有沒有真實的本金交付。
這種情況最危險的地方在於,一旦債權本金被查實大部分是虛構的,後面整套抵債安排就會被解讀成 “以抵債為名行詐騙之實”。很多人覺得 “欠債還錢天經地義,我只是把利息算高了點”,但刑法不這麼看 —— 在債權本身上造假,進而取得對方財產,已經踩進了虛構事實、非法佔有的評價範圍。
第二種,隱瞞重大權利瑕疵,重複抵債或者拿無權處分的資產抵債。
我見過不少這類案子:債務人一套房子,今天抵給甲銷一筆債,明天又抵給乙再借一筆錢,兩邊都簽了買賣合同或者抵債協議,誰都不說房子已經有安排了。更有甚者,房子早就被法院查封了,或者根本不在自己名下,還拿來跟債權人談抵債,先把債務銷了、或者再拿一筆錢,最後債權人根本拿不到房子。
前一次抵債如果真實有效,後一次再用同一套房產去抵,就涉及無權處分甚至詐騙的問題。很多人以為,這頂多是履行不能,大不了承擔違約責任。問題就出在這裡:如果你在籤抵債協議的時候,故意隱瞞房屋已經被查封、抵押、重複抵債的事實,讓對方基於錯誤認識同意抵銷債權或者追加付款,就有了刑事風險的苗頭。
當然不是說只要隱瞞了抵押查封就一定構成詐騙,關鍵還要看主觀上到底是真想解決債務,還是從一開始就沒打算履行,純粹靠瞞天過海銷賬拿錢。如果確實有真實債務,只是抱著僥倖心理隱瞞了瑕疵,後續也在想辦法解押、協調過戶,那大機率還是民事違約的範疇;但要是從籤協議那天起就知道房子根本落不到對方手裡,目的就是憑空消掉自己的債務,那性質就完全不一樣了。
第三種,債權重組時虛構兜底資產,騙對方同意展期或減免債務。
債務談不攏的時候,常有人拿出 “解決方案”:再寬限半年,我手裡有某套房產、某筆應收賬款、某個公司股權,到時候還不上就拿這些抵。債權人一聽有資產兜底,往往就同意了展期、降息甚至免除部分債務。
可如果這些所謂的兜底資產,從一開始就是假的 —— 房產證是偽造的,應收賬款不存在,股權早就轉讓了,那性質就變了。實務中這類案子報案率很高,債權人會認為 “你就是靠假資產騙我同意減免債務,本質就是想賴賬”。
這裡也要劃一道線:是經營遇到坎了,為了爭取週轉時間誇大了資產實力,事後確實在想辦法籌錢;還是從一開始就沒打算還,純粹靠編出來的資產騙對方減免債務、放棄追責。前者更多是商業上的不誠信,後者才可能往詐騙的方向走。一旦查實資產確實是虛構的,且行為人從一開始就沒打算履行,刑事風險就隨之而來。
另一個高頻雷區:虛假訴訟
除了詐騙,這類債務安排裡另一個容易踩的刑事坑,是虛假訴訟。很多當事人覺得,去法院起訴是天經地義的維權,怎麼會犯罪?恰恰是這種想當然,最容易出事。
先澄清一個流傳很廣的誤區
很多人說 “明明是借貸擔保,卻按買賣合同起訴,就是虛假訴訟”,其實這個說法不準。按照虛假訴訟罪的司法解釋,核心打擊的是 “無中生有、捏造事實”。如果雙方真的存在借貸和擔保關係,只是債權人出於訴訟策略選擇按買賣合同主張,本質上是對法律關係性質的理解偏差,法院審理中查明真實關係後會按民間借貸來審,一般不會直接上升到虛假訴訟。真正踩紅線的,是根本沒有真實債權債務基礎,憑空偽造買賣合同、付款憑證,捏造一整個交易關係去起訴。
過去不少人覺得 “合同是對方籤的,白紙黑字怕什麼”,故意不提借貸和擔保的真實背景,一口咬定就是真實的房屋買賣。現在法院對名為買賣實為借貸的審查越來越嚴,一旦查實雙方真實法律關係,通常只會在民事層面調整;但如果連基礎債權都是假的,連付款流水都是空轉的,那就不是簡單的法律關係主張錯誤了。
第二類高發風險,是偽造證據虛增債務,透過訴訟確認虛高債權。
以物抵債、債權重組的時候,有的當事人會把高額利息、違約金、砍頭息通通算進本金,再配合虛假的轉賬流水、對賬函、還款承諾,把債務金額壘高,然後拿著這些材料去法院起訴,拿到調解書或者判決書,再去執行對方的房產、賬戶。
尤其是在債務人有多個債權人、資產要參與分配的情況下,虛高的債權意味著能多分執行款。這種情況一旦被查實證據造假,不僅訴訟請求會被駁回,還可能被移送公安追究虛假訴訟的刑事責任。
第三類,是用虛假的抵債協議、租賃協議提執行異議之訴,阻礙執行或搶分配。
當債務人的房產被多個債權人查封執行時,總有人動歪心思:偽造一份更早簽訂的以物抵債協議,或者長期租賃合同,拿著假協議去提執行異議之訴、分配方案異議之訴,試圖排除其他債權人的執行,或者在分配中搶佔優先位置。
注意這裡說的是走訴訟程式的執行異議之訴;如果只是單純向執行局提交一份執行異議申請,通常還不會直接按虛假訴訟罪評價,但偽造證據本身也可能面臨司法處罰。這類案件現在查得非常嚴,很多地方法院和公安有聯動機制,一旦發現協議涉嫌偽造、時間倒籤,很容易就從訴訟程式轉到刑事追責。
守住三條線,大多能避開刑事風險
講了這麼多風險,不是說債權重組、以物抵債都不能做了。恰恰相反,這些都是商事活動中非常正常的債務處理工具。風險從來不是工具本身帶來的,而是操作中的不規範、不誠信,甚至主動造假帶來的。
實務中要守住三條基本底線,大多能避開刑事風險。
第一,債權基礎要真實。
本金多少、利息多少、已經還了多少,賬要算明白,不要在債權本身上做手腳、玩數字遊戲。真實債權是所有安排的根基,根基歪了,後面再精緻的設計都是空中樓閣。
第二,權利狀況要如實告知。
用來抵債的資產有沒有查封、有沒有抵押、有沒有其他權利人,都明明白白說清楚。對方知情還願意接受,那就是商業風險和民事履行問題;故意隱瞞,最後履行不了,就很容易往刑事上靠。
第三,訴訟要講實話。
是什麼法律關係就按什麼主張,不要為了勝訴便利,故意捏造事實、偽造證據。法院是解決爭議的地方,不是實現非法目的的工具,一旦在訴訟中造假,代價往往比一筆債務大得多。
說到底,債務處理的核心是解決問題,不是鑽空子佔便宜。很多人踩刑事的坑,往往就是一開始想 “多拿一點”“穩一點”,動了造假的心思,最後債沒要回來,自己先陷進去了。做商事往來、處理債務糾紛的朋友,別小看這些看似 “常規操作” 的安排。民事和刑事之間,有時候就隔了一層 “有沒有造假” 的紙。守住真實、坦誠、據實的底線,哪怕最後鬧到法院,也大多是民事層面的輸贏;一旦越了線,輸掉的可能就不只是一筆錢了。
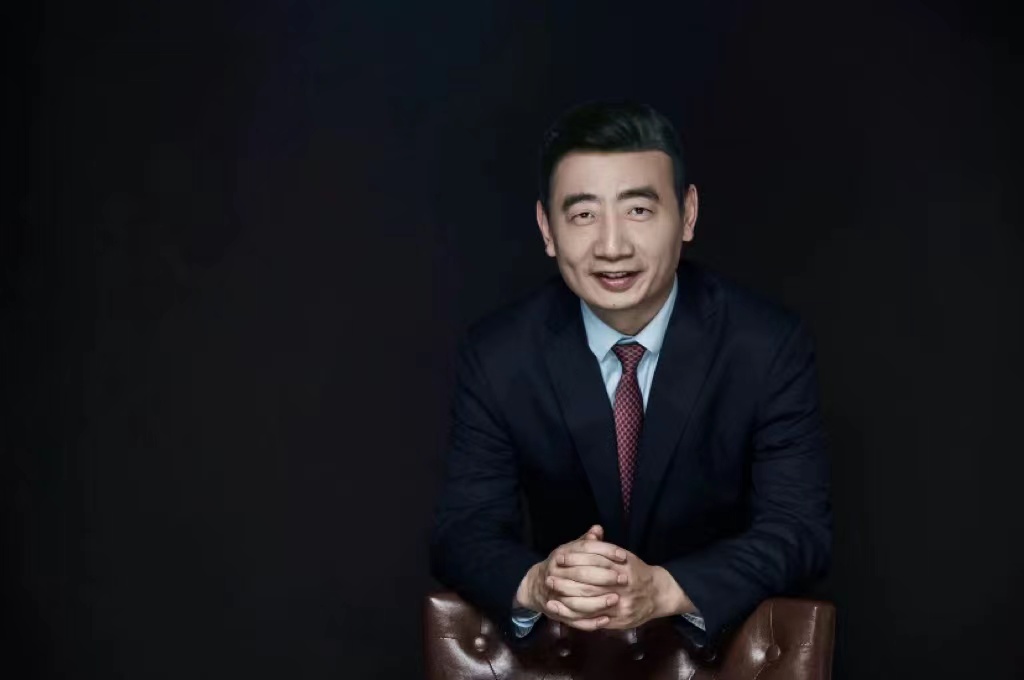
【作者簡介】
張智勇,全國優秀律師,智豪律師事務所管委會主任、首席合夥人,現任中華全國律師協會刑事專業委員會副主任、重慶市律師協會副會長(分管刑事辯護)。早在2009年,他便帶領其領銜創辦的重慶智豪律師事務所剝離民商事業務,率先完成‘全員、全業務’的刑事專業化轉型,將其打造為業內公認的西南地區專門從事刑事辯護的律師事務所。
執業以來,張智勇親自參與辦理各類重大疑難職務及詐騙、經濟類刑案500餘件,帶領團隊辦理刑案超5000件,多起案件獲評“年度十大刑事辯護經典案例”或被最高人民法院《刑事審判參考》全文收錄。在實戰之外,他堅持“法理與實務雙向賦能”,受聘擔任西南政法大學量刑研究中心研究員及多所高校法律碩士兼職導師,並在律所內部十餘年堅持“集體討論全部刑案”制度。其結合二十餘年一線實戰經驗撰寫的《職務犯罪組合拳辯護的實踐與運用》、《75項留置核心法律問題全解讀》等實務成果,為重大刑事案件精細化辯護提供了重要的參考。
此外,張智勇律師常年堅持新媒體普法,全閘道器注者已突破600萬。面對這份海量的社會關注,他始終將其視為一種沉甸甸的社會責任與執業鞭策。透過持續輸出專業的實務經驗,他致力於打破複雜刑事案件中的資訊壁壘,幫助更多陷入困境的家庭建立理性的法律認知,傳遞法律的溫度與力量。刑民交叉案子裡最常碰到的一類踩坑,就是當事人覺得 “我有真實債權在手,怎麼談都是民事糾紛”,結果債沒要回來,自己先被捲進了刑事指控。債權重組、以物抵債、讓與擔保,這些本來是化解債務僵局的常規操作 —— 現金還不上,拿房產、股權抵;舊債到期了結不了,重新算賬展期;怕債務人沒錢還,先簽份買賣合同做擔保。這些安排在商事實踐裡太常見了,民事法律也認可相應的效力邊界。可一旦操作走了樣,很容易從民事爭議,一路滑向詐騙、虛假訴訟的刑事風險。
今天張智勇律師就把這裡面的紅線拆透。哪些是正常的債務處理,哪些碰了就容易出事。
先講一個很多人都有的認知誤區
不少人想當然地覺得,只要基礎債權是真的,後面怎麼操作都只是民事問題。大不了法院調整利息、調整效力,總不至於上升到刑事。
這話對了一半。真實的債權債務基礎,確實是抵禦刑事指控最重要的一道防線。但這道防線不是萬能的。如果在債權確認、抵債安排、訴訟主張的過程中,摻雜了虛構事實、偽造證據、隱瞞關鍵權利負擔的操作,哪怕原始債權有一部分是真的,也可能觸發刑事風險。
還有人覺得,“名為買賣實為擔保” 是常規操作,大家都這麼做,怎麼會是詐騙?民事上確實認可讓與擔保、後讓與擔保的效力,只要雙方都明知真實目的,不存在一方騙另一方的情況,通常就是民事層面的法律關係認定問題。可一旦其中一方故意隱瞞真實目的,用虛假的交易外觀騙對方處分財產,性質就完全變了。
說白了,邊界從來不在 “合同叫什麼名字”,而在 “有沒有造假、有沒有瞞事、有沒有騙對方做出錯誤決定”。
三類操作,最容易觸發詐騙罪指控
實務裡這類案件的報案理由,大多是 “他用房子抵債騙我”“他說有資產擔保重組債權,結果都是假的”。看似都是民事履行糾紛,一旦符合幾個特徵,就很容易被刑事立案。
第一種,債權基礎造假,拿不存在的債去抵資產。
這是最直接的雷區。有的當事人,原始債權早就清償得差不多了,或者利息早已超出法定保護範圍,卻透過走空賬、補假借條、籤虛假對賬單的方式,把虛高的金額包裝成合法債權,再拿著這筆 “做出來的債” 去跟債務人談以物抵債,拿走對方的房產、商鋪、股權。
這裡要分清兩個完全不同的概念:利息超過法定保護上限,和虛構債權根本不是一回事。利息高了,超過法定保護範圍的部分法院不支援而已,本質還是民事糾紛;但如果本金都是靠空轉流水、補假借條憑空造出來的,沒有真實資金交付打底,那就是在債權基礎上造假,性質就進到刑事評價的範圍裡了。很多人容易把 “高利貸” 和 “詐騙” 混為一談,其實二者隔著一條很清晰的線:有沒有真實的本金交付。
這種情況最危險的地方在於,一旦債權本金被查實大部分是虛構的,後面整套抵債安排就會被解讀成 “以抵債為名行詐騙之實”。很多人覺得 “欠債還錢天經地義,我只是把利息算高了點”,但刑法不這麼看 —— 在債權本身上造假,進而取得對方財產,已經踩進了虛構事實、非法佔有的評價範圍。
第二種,隱瞞重大權利瑕疵,重複抵債或者拿無權處分的資產抵債。
我見過不少這類案子:債務人一套房子,今天抵給甲銷一筆債,明天又抵給乙再借一筆錢,兩邊都簽了買賣合同或者抵債協議,誰都不說房子已經有安排了。更有甚者,房子早就被法院查封了,或者根本不在自己名下,還拿來跟債權人談抵債,先把債務銷了、或者再拿一筆錢,最後債權人根本拿不到房子。
前一次抵債如果真實有效,後一次再用同一套房產去抵,就涉及無權處分甚至詐騙的問題。很多人以為,這頂多是履行不能,大不了承擔違約責任。問題就出在這裡:如果你在籤抵債協議的時候,故意隱瞞房屋已經被查封、抵押、重複抵債的事實,讓對方基於錯誤認識同意抵銷債權或者追加付款,就有了刑事風險的苗頭。
當然不是說只要隱瞞了抵押查封就一定構成詐騙,關鍵還要看主觀上到底是真想解決債務,還是從一開始就沒打算履行,純粹靠瞞天過海銷賬拿錢。如果確實有真實債務,只是抱著僥倖心理隱瞞了瑕疵,後續也在想辦法解押、協調過戶,那大機率還是民事違約的範疇;但要是從籤協議那天起就知道房子根本落不到對方手裡,目的就是憑空消掉自己的債務,那性質就完全不一樣了。
第三種,債權重組時虛構兜底資產,騙對方同意展期或減免債務。
債務談不攏的時候,常有人拿出 “解決方案”:再寬限半年,我手裡有某套房產、某筆應收賬款、某個公司股權,到時候還不上就拿這些抵。債權人一聽有資產兜底,往往就同意了展期、降息甚至免除部分債務。
可如果這些所謂的兜底資產,從一開始就是假的 —— 房產證是偽造的,應收賬款不存在,股權早就轉讓了,那性質就變了。實務中這類案子報案率很高,債權人會認為 “你就是靠假資產騙我同意減免債務,本質就是想賴賬”。
這裡也要劃一道線:是經營遇到坎了,為了爭取週轉時間誇大了資產實力,事後確實在想辦法籌錢;還是從一開始就沒打算還,純粹靠編出來的資產騙對方減免債務、放棄追責。前者更多是商業上的不誠信,後者才可能往詐騙的方向走。一旦查實資產確實是虛構的,且行為人從一開始就沒打算履行,刑事風險就隨之而來。
另一個高頻雷區:虛假訴訟
除了詐騙,這類債務安排裡另一個容易踩的刑事坑,是虛假訴訟。很多當事人覺得,去法院起訴是天經地義的維權,怎麼會犯罪?恰恰是這種想當然,最容易出事。
先澄清一個流傳很廣的誤區
很多人說 “明明是借貸擔保,卻按買賣合同起訴,就是虛假訴訟”,其實這個說法不準。按照虛假訴訟罪的司法解釋,核心打擊的是 “無中生有、捏造事實”。如果雙方真的存在借貸和擔保關係,只是債權人出於訴訟策略選擇按買賣合同主張,本質上是對法律關係性質的理解偏差,法院審理中查明真實關係後會按民間借貸來審,一般不會直接上升到虛假訴訟。真正踩紅線的,是根本沒有真實債權債務基礎,憑空偽造買賣合同、付款憑證,捏造一整個交易關係去起訴。
過去不少人覺得 “合同是對方籤的,白紙黑字怕什麼”,故意不提借貸和擔保的真實背景,一口咬定就是真實的房屋買賣。現在法院對名為買賣實為借貸的審查越來越嚴,一旦查實雙方真實法律關係,通常只會在民事層面調整;但如果連基礎債權都是假的,連付款流水都是空轉的,那就不是簡單的法律關係主張錯誤了。
第二類高發風險,是偽造證據虛增債務,透過訴訟確認虛高債權。
以物抵債、債權重組的時候,有的當事人會把高額利息、違約金、砍頭息通通算進本金,再配合虛假的轉賬流水、對賬函、還款承諾,把債務金額壘高,然後拿著這些材料去法院起訴,拿到調解書或者判決書,再去執行對方的房產、賬戶。
尤其是在債務人有多個債權人、資產要參與分配的情況下,虛高的債權意味著能多分執行款。這種情況一旦被查實證據造假,不僅訴訟請求會被駁回,還可能被移送公安追究虛假訴訟的刑事責任。
第三類,是用虛假的抵債協議、租賃協議提執行異議之訴,阻礙執行或搶分配。
當債務人的房產被多個債權人查封執行時,總有人動歪心思:偽造一份更早簽訂的以物抵債協議,或者長期租賃合同,拿著假協議去提執行異議之訴、分配方案異議之訴,試圖排除其他債權人的執行,或者在分配中搶佔優先位置。
注意這裡說的是走訴訟程式的執行異議之訴;如果只是單純向執行局提交一份執行異議申請,通常還不會直接按虛假訴訟罪評價,但偽造證據本身也可能面臨司法處罰。這類案件現在查得非常嚴,很多地方法院和公安有聯動機制,一旦發現協議涉嫌偽造、時間倒籤,很容易就從訴訟程式轉到刑事追責。
守住三條線,大多能避開刑事風險
講了這麼多風險,不是說債權重組、以物抵債都不能做了。恰恰相反,這些都是商事活動中非常正常的債務處理工具。風險從來不是工具本身帶來的,而是操作中的不規範、不誠信,甚至主動造假帶來的。
實務中要守住三條基本底線,大多能避開刑事風險。
第一,債權基礎要真實。
本金多少、利息多少、已經還了多少,賬要算明白,不要在債權本身上做手腳、玩數字遊戲。真實債權是所有安排的根基,根基歪了,後面再精緻的設計都是空中樓閣。
第二,權利狀況要如實告知。
用來抵債的資產有沒有查封、有沒有抵押、有沒有其他權利人,都明明白白說清楚。對方知情還願意接受,那就是商業風險和民事履行問題;故意隱瞞,最後履行不了,就很容易往刑事上靠。
第三,訴訟要講實話。
是什麼法律關係就按什麼主張,不要為了勝訴便利,故意捏造事實、偽造證據。法院是解決爭議的地方,不是實現非法目的的工具,一旦在訴訟中造假,代價往往比一筆債務大得多。
說到底,債務處理的核心是解決問題,不是鑽空子佔便宜。很多人踩刑事的坑,往往就是一開始想 “多拿一點”“穩一點”,動了造假的心思,最後債沒要回來,自己先陷進去了。做商事往來、處理債務糾紛的朋友,別小看這些看似 “常規操作” 的安排。民事和刑事之間,有時候就隔了一層 “有沒有造假” 的紙。守住真實、坦誠、據實的底線,哪怕最後鬧到法院,也大多是民事層面的輸贏;一旦越了線,輸掉的可能就不只是一筆錢了。
【作者簡介】
張智勇,全國優秀律師,智豪律師事務所管委會主任、首席合夥人,現任中華全國律師協會刑事專業委員會副主任、重慶市律師協會副會長(分管刑事辯護)。早在2009年,他便帶領其領銜創辦的重慶智豪律師事務所剝離民商事業務,率先完成‘全員、全業務’的刑事專業化轉型,將其打造為業內公認的西南地區專門從事刑事辯護的律師事務所。
執業以來,張智勇親自參與辦理各類重大疑難職務及詐騙、經濟類刑案500餘件,帶領團隊辦理刑案超5000件,多起案件獲評“年度十大刑事辯護經典案例”或被最高人民法院《刑事審判參考》全文收錄。在實戰之外,他堅持“法理與實務雙向賦能”,受聘擔任西南政法大學量刑研究中心研究員及多所高校法律碩士兼職導師,並在律所內部十餘年堅持“集體討論全部刑案”制度。其結合二十餘年一線實戰經驗撰寫的《職務犯罪組合拳辯護的實踐與運用》、《75項留置核心法律問題全解讀》等實務成果,為重大刑事案件精細化辯護提供了重要的參考。
此外,張智勇律師常年堅持新媒體普法,全閘道器注者已突破600萬。面對這份海量的社會關注,他始終將其視為一種沉甸甸的社會責任與執業鞭策。透過持續輸出專業的實務經驗,他致力於打破複雜刑事案件中的資訊壁壘,幫助更多陷入困境的家庭建立理性的法律認知,傳遞法律的溫度與力量。
1 分鐘說明情況,律師盡快回電